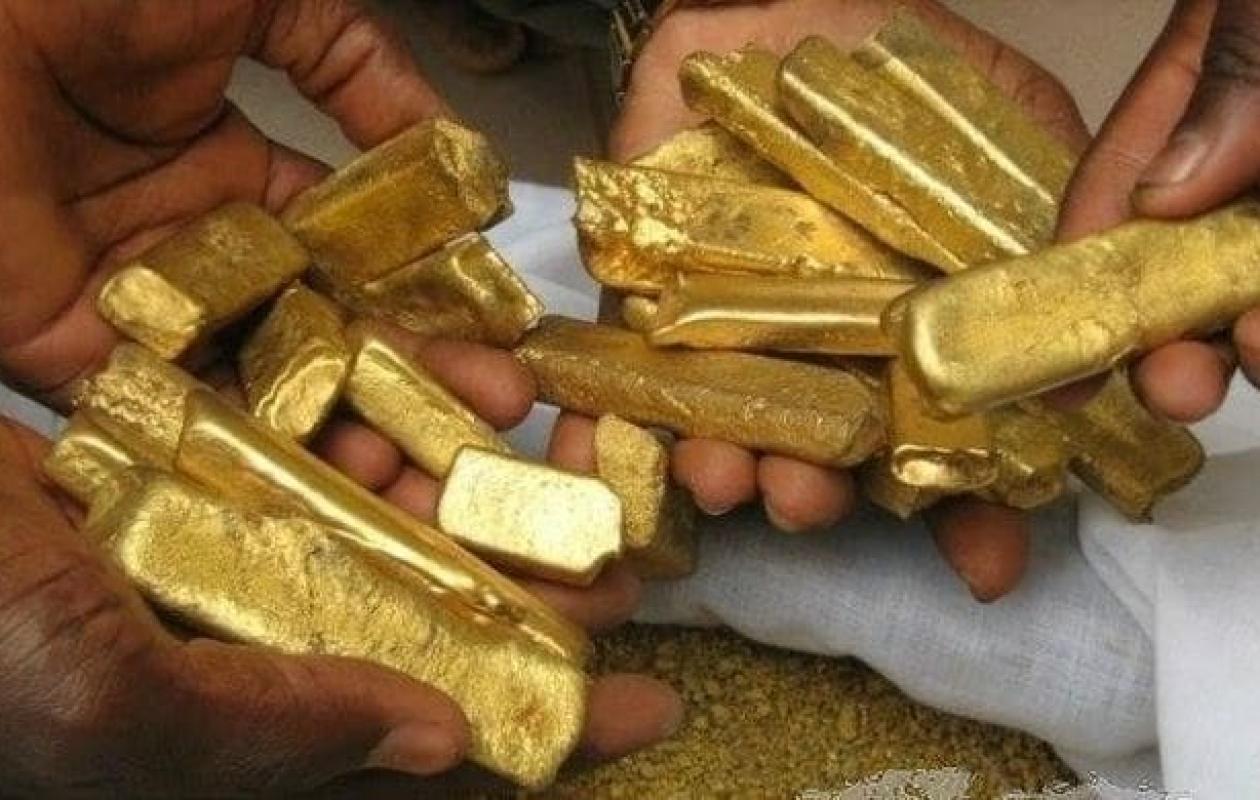
L’Afrique de l’Ouest veut changer les règles du jeu dans le secteur aurifère. Du Burkina Faso au Ghana, en passant par le Mali et la Guinée, plusieurs États multiplient les initiatives pour mieux contrôler leur production d’or et conserver davantage de valeur sur leur territoire. Mais cette ambition soulève une question essentielle : cette nouvelle souveraineté profitera-t-elle réellement aux populations ?
La flambée des cours mondiaux renforce l’importance de cet enjeu. Au premier trimestre 2026, la demande mondiale d’or a atteint un niveau record de 193 milliards de dollars, soit une hausse de 74 % sur un an. Pour des économies en quête de devises, la maîtrise de cette richesse représente une opportunité stratégique.
Des stratégies différentes pour une ambition commune
Au Burkina Faso, les autorités misent sur la propriété publique et le raffinage local. Après avoir repris les mines de Wahgnion et de Boungou, le pays a inauguré la raffinerie Raffinor-BF le 28 septembre. L’installation affiche une capacité initiale de 400 kilogrammes d’or par jour. Une seconde unité est également prévue pour porter la capacité globale à 515 tonnes par an.
Évalué à 11 milliards de FCFA, le projet est financé principalement par l’État, à travers la Société nationale des substances précieuses (SONASP). L’objectif affiché consiste à traiter sur place la production nationale, issue aussi bien des mines industrielles que de l’exploitation artisanale.
Au Mali, la stratégie repose davantage sur la révision du cadre minier et la renégociation des contrats. Le Code minier de 2023 a renforcé la participation de l’État et ouvert la voie à une reprise en main de certains actifs. Les différends avec des compagnies minières internationales illustrent les tensions provoquées par cette orientation.
Toutefois, Bamako cherche également à préserver sa production industrielle. Le renouvellement pour dix ans du permis de Loulo, début 2026, témoigne de cette volonté de concilier souveraineté économique et maintien des investissements.
Au Ghana, le modèle repose sur le contrôle des achats et des exportations d’or artisanal. Créé en avril 2025, GoldBod détient le monopole de ces opérations. En 2025, la production artisanale a atteint un record de 104 tonnes, dépassant pour la première fois celle des grandes mines.
Depuis le 1er septembre, l’or acheté par les agrégateurs doit également être raffiné localement avant son exportation. Parallèlement, Accra a relevé de 20 % à 30 % la part de la production des grandes mines destinée à la Banque centrale.
Des avancées concrètes, mais des résultats encore incertains
Ces initiatives traduisent une volonté de réduire la contrebande, de renforcer les circuits officiels et de conserver davantage de revenus sur le continent. Le Ghana montre notamment qu’un encadrement public plus strict peut transformer l’organisation du secteur artisanal.
Le principe du raffinage local répond aussi à une revendication ancienne : l’Afrique ne devrait plus se contenter d’exporter son or brut pour que sa transformation et une partie de sa valeur ajoutée profitent à d’autres économies.
Cependant, la création d’une raffinerie ou la reprise d’une mine ne garantit pas, à elle seule, une meilleure redistribution des richesses. Les résultats dépendent notamment de la transparence financière, de la gestion des ressources et de la capacité des États à transformer les revenus miniers en services publics et en emplois.
Transparence et contrebande : les défis persistent
Au Burkina Faso, le manque d’informations publiques sur les activités minières reprises par l’État soulève des interrogations. Avant la nationalisation, l’ancien propriétaire, coté en bourse, publiait régulièrement ses données de production et ses flux financiers.
Fin 2025, le détenteur d’une redevance de 1 % sur la mine de Wahgnion affirmait ne pas avoir reçu les paiements dus depuis le rachat. Cette situation met en lumière une exigence fondamentale : la souveraineté minière doit s’accompagner d’une transparence suffisante pour permettre de vérifier les revenus générés et leur utilisation.
La lutte contre la contrebande constitue un autre obstacle majeur. Les réseaux clandestins disposent de relais locaux et de circuits flexibles, difficiles à démanteler. En parallèle, la construction et l’exploitation de raffineries performantes nécessitent des financements importants, ainsi qu’une expertise technique et des mécanismes de contrôle rigoureux.
Le modèle ghanéen présente également des limites. Le gouverneur de la Banque centrale a reconnu une baisse des réserves et une pause des exportations de GoldBod depuis août. Ces difficultés rappellent qu’un contrôle accru du circuit de commercialisation ne suffit pas : la gestion des stocks, des liquidités et des exportations reste déterminante.
Des investisseurs tentés par d’autres destinations
La reprise en main du secteur aurifère pose aussi la question de l’attractivité économique. Certaines compagnies internationales réorientent leurs investissements vers des pays qu’elles jugent plus prévisibles, notamment la Côte d’Ivoire, la Guinée, la Mauritanie et le Sénégal.
Au Sénégal, les audits de contrats engagés par les nouvelles autorités suscitent également des inquiétudes chez certains investisseurs.
Cette évolution risque d’accentuer les différences entre les pays qui privilégient une reprise en main ferme de leurs ressources et ceux qui cherchent avant tout à attirer les capitaux étrangers. Sans coordination régionale, ces stratégies divergentes pourraient réduire le poids collectif des États africains face aux grandes compagnies minières et aux acheteurs internationaux.
La souveraineté aurifère à l’épreuve des populations
La reprise du contrôle des ressources minières constitue une ambition légitime. Toutefois, son succès ne devrait pas se mesurer au nombre de raffineries inaugurées ou de mines nationalisées. Il doit surtout se traduire par une hausse vérifiable des recettes publiques, la publication régulière des données financières et la création d’emplois durables.
Pour l’heure, les États ont posé plusieurs jalons, mais les effets à long terme de ces politiques restent à démontrer. La transformation locale de l’or ne garantit pas automatiquement une amélioration des conditions de vie.
Le véritable enjeu dépasse donc les frontières nationales. Tant que l’Alliance des États du Sahel (AES), la CEDEAO et l’Union africaine ne coordonneront pas davantage leurs politiques en matière de traçabilité, de normes et de raffinage régional, les initiatives risquent de rester dispersées.
L’Afrique de l’Ouest dispose d’une occasion majeure de mieux valoriser son or. Reste à transformer cette volonté de souveraineté en bénéfices concrets pour les populations, au-delà des annonces politiques et des inaugurations.