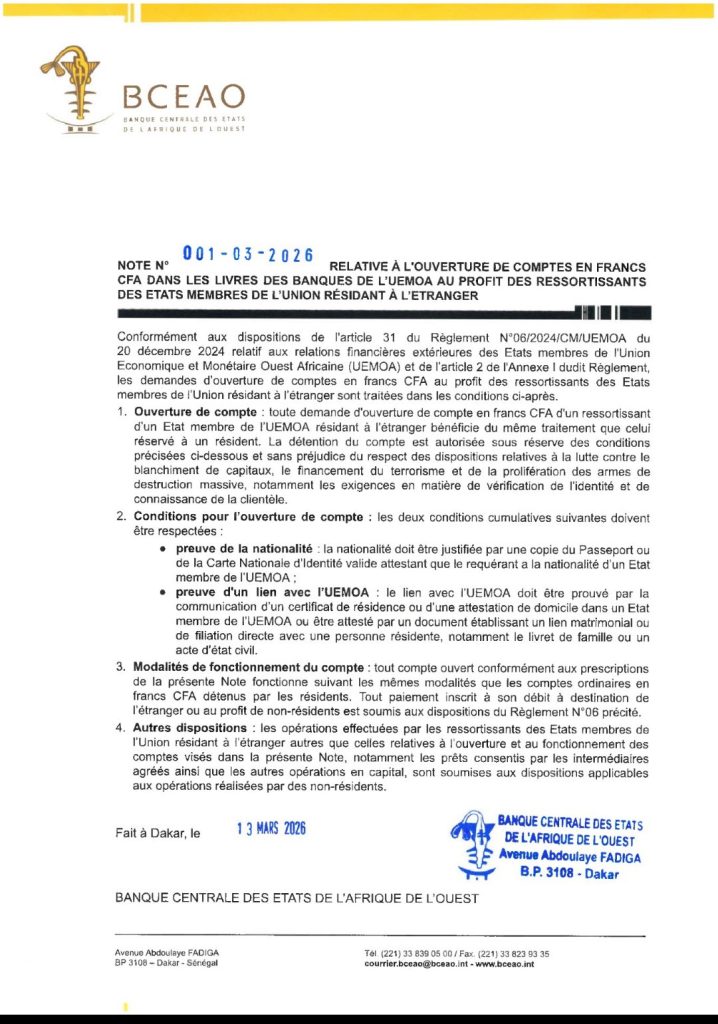
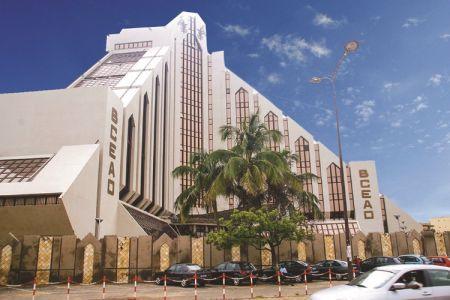
La Banque centrale des États de l’Afrique de l’Ouest franchit une nouvelle étape dans sa politique d’intégration financière. Par la note N°001-03-2026 signée le 13 mars à Dakar, l’institution autorise désormais les ressortissants de l’Union économique et monétaire ouest-africaine vivant à l’étranger à ouvrir des comptes en francs CFA dans les banques de l’Union, selon les mêmes conditions que les résidents.
Le document précise que toute demande d’ouverture de compte en monnaie locale doit être traitée de manière identique à celle d’un résident. Cette évolution marque un tournant important : la diaspora est désormais considérée comme un acteur à part entière du système financier régional, et non plus seulement comme une source de transferts de fonds.
Une volonté de mieux capter les flux de la diaspora
À travers cette mesure, la BCEAO affiche clairement son ambition de capter une part plus importante des ressources financières issues de la diaspora. Jusqu’ici principalement orientés vers des envois ponctuels, souvent via des circuits internationaux ou informels, ces flux pourraient désormais être réorientés vers des dépôts bancaires en francs CFA.
Cette orientation ouvre la voie à une mobilisation plus structurée de l’épargne extérieure, susceptible de soutenir le financement de l’économie réelle dans l’espace UEMOA. L’objectif est ainsi de transformer des flux de consommation en véritables instruments d’investissement productif.
Un dispositif simplifié mais encadré
Si l’accès aux comptes est désormais facilité pour les non-résidents, le cadre réglementaire reste strict. Les règles relatives à la lutte contre le blanchiment de capitaux et le financement du terrorisme demeurent pleinement en vigueur, notamment en matière d’identification des clients et de traçabilité des opérations.
Par ailleurs, certaines opérations, comme l’accès au crédit, restent soumises à des autorisations spécifiques. Cette approche vise à concilier ouverture financière et préservation de la stabilité du système bancaire.
Un levier pour renforcer la liquidité bancaire
Pour les banques commerciales, cette réforme représente une opportunité majeure. L’intégration des fonds de la diaspora en francs CFA pourrait élargir la base de dépôts et améliorer la liquidité du secteur.
À terme, cela pourrait contribuer à réduire la dépendance aux financements extérieurs, souvent plus coûteux et instables, tout en renforçant la capacité de financement des économies locales.
Toutefois, la réussite de cette dynamique dépendra de la capacité des établissements bancaires à adapter leur offre. Le développement de solutions digitales, notamment pour l’ouverture de comptes à distance et la gestion transfrontalière, apparaît comme un enjeu clé.
Une réforme dépendante de son adoption
Au-delà de ses ambitions, cette mesure devra faire ses preuves auprès de la diaspora et des acteurs bancaires. La confiance, la simplicité des démarches et la compétitivité des services proposés seront déterminantes pour son succès.
Cette initiative s’inscrit dans un mouvement plus large de modernisation du système financier régional, notamment avec les progrès réalisés dans les paiements instantanés. L’enjeu est désormais de transformer durablement les ressources extérieures en un moteur structurant du développement économique.