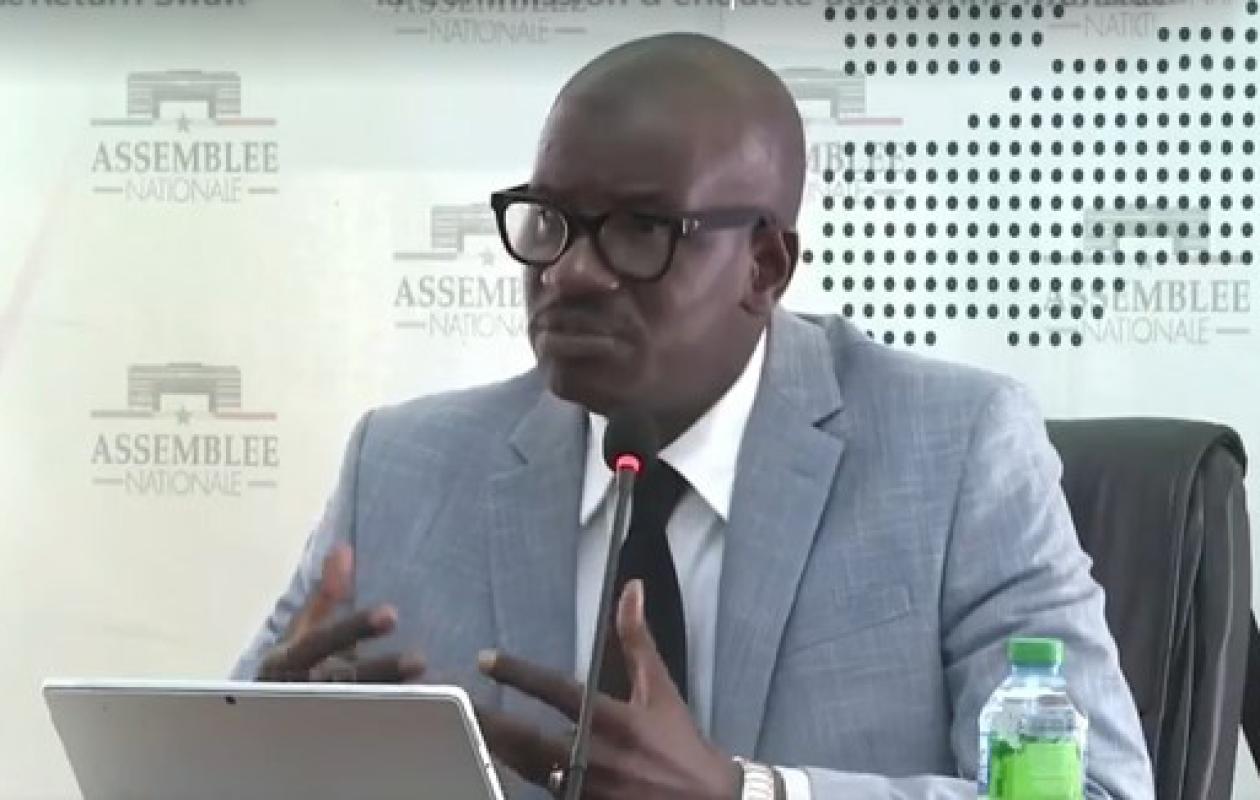
Face à un besoin de financement estimé à 1 000 milliards de FCFA en 2025, dans un contexte marqué par le « mis-reporting » des finances publiques et la fermeture des marchés internationaux, l’État du Sénégal a eu recours à des opérations de Total Return Swap (TRS). Auditionné par la Commission d’enquête parlementaire, le Directeur général de la Comptabilité publique et du Trésor (DGCPT), Amadou Tidiane Gaye, a défendu ce choix, évoquant des financements obtenus à un taux moyen de 7 %.
Pourquoi l’État a-t-il privilégié les Total Return Swaps (TRS) plutôt que de recourir davantage aux émissions classiques de titres publics sur le marché financier régional ? Et ces opérations nécessitaient-elles un avis préalable du Comité national de la dette publique (CNDP) ?
Auditionné par les députés, le patron du Trésor a apporté des éléments de réponse sur les arbitrages opérés par l’exécutif dans un contexte financier particulièrement contraint.
Le « mis-reporting » à l’origine d’un besoin de 1 000 milliards
Amadou Tidiane Gaye est revenu sur le choc provoqué en 2025 par la révélation du « mis-reporting » des finances publiques. Cette situation avait notamment interrompu les négociations avec le Fonds monétaire international (FMI), privant l’État d’un appui budgétaire direct estimé à au moins 300 milliards de FCFA.
Dans le même temps, l’accès du Sénégal aux marchés obligataires internationaux s’est fortement dégradé. Résultat : un important déficit de financement à combler.
« Un gap de 1 000 milliards, il fallait le combler au risque d’avoir des difficultés à boucler l’année », a expliqué le DGCPT devant les commissaires.
Pourquoi ne pas emprunter davantage sur le marché régional ?
L’une des principales interrogations des députés portait sur le choix de ne pas augmenter davantage les émissions de titres sur le marché de l’Union monétaire ouest-africaine (UMOA).
Pour Amadou Tidiane Gaye, cette option comportait un risque important pour le système bancaire sénégalais. Les banques locales étant déjà fortement exposées à la dette souveraine, une sollicitation supplémentaire aurait pu réduire leur capacité à financer l’économie.
« Nous étions sûrs que si on augmentait les montants prévus à mobiliser sur le marché intérieur, on allait mettre en difficulté le système bancaire », a-t-il averti.
L’enjeu, selon lui, était donc de trouver une source alternative de financement sans accentuer la concentration des risques sur les banques locales.
Des financements à 7 % face à des marchés internationaux à 15 %
Dans ce contexte, l’État s’est tourné vers des investisseurs proposant des opérations de type TRS à un taux effectif moyen d’environ 7 %, alors que les conditions exigées sur les marchés internationaux pouvaient atteindre près de 15 %.
« Quel choix alternatif meilleur qu’on aurait eu que cette offre-là ? », s’est interrogé le patron du Trésor.
Pour l’administration financière, le recours aux TRS répondait donc à un arbitrage exceptionnel : assurer le financement de l’État tout en évitant de fragiliser davantage le système bancaire national.
Le débat sur le contrôle du CNDP
Sur la question du contrôle institutionnel, Amadou Tidiane Gaye a appelé les députés à raisonner en termes de catégories de dette plutôt que d’instruments financiers isolés.
Selon lui, le Comité national de la dette publique intervient principalement dans la validation de la stratégie d’endettement à moyen terme et du plan annuel de financement. Une fois les volumes globaux d’emprunt approuvés, la structuration technique des opérations, notamment sous forme de titres de créance négociables (TCN) ou de TRS, relèverait davantage d’un choix technique.
Cette interprétation devra toutefois être confrontée aux documents contractuels et aux procédures effectivement suivies.
La commission veut aller au-delà du taux affiché
La Commission d’enquête parlementaire entend désormais examiner plus largement le coût réel de ces opérations. Au-delà du taux nominal annoncé, les députés devraient notamment s’intéresser aux frais de structuration, commissions, garanties et éventuels coûts associés aux montages financiers.
L’analyse des pièces bancaires et des écritures comptables devrait ainsi permettre de déterminer les conditions exactes dans lesquelles ces opérations ont été conclues et de vérifier si les procédures de contrôle applicables ont été respectées.
Au cœur de l’enquête se trouve donc une question : les TRS ont-ils constitué une solution exceptionnelle imposée par la crise financière de 2025 ou un mécanisme d’endettement dont les conditions et le contrôle doivent être davantage documentés ?