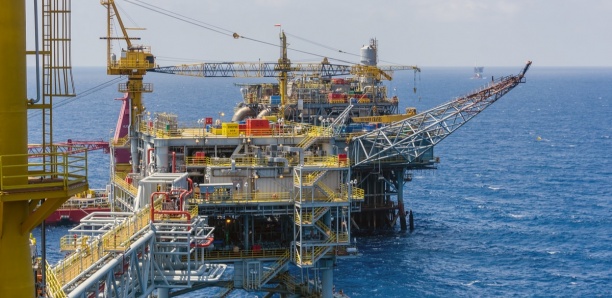
Un audit récemment mené par le cabinet Mazars met en lumière des soupçons de manœuvres frauduleuses de la part des compagnies britanniques BP et américaine Kosmos Energy, dans le cadre de l’exploitation du champ gazier Grand Tortue/Ahmeyim (GTA), partagé entre le Sénégal et la Mauritanie. Ce rapport, publié par le quotidien Libération ce mercredi 11 décembre, souligne plusieurs irrégularités financières survenues entre 2012 et 2021.
Le contrat de recherche et de partage de production d’hydrocarbures (CRPP), qui régit l’exploitation du GTA, impliquait BP à hauteur de 60 %, Kosmos à 30 % et l’État du Sénégal via Petrosen à 10 %. Parmi les anomalies détectées, l’audit relève des surestimations de charges, une refacturation de charges fiscales, des violations des règles comptables du CRPP, ainsi que des irrégularités concernant les pièces justificatives.
- Coûts pétroliers douteux
BP a déclaré des coûts pétroliers récupérables s’élevant à 4,13 millions de dollars (environ 2,6 milliards FCFA), dont une part de 2,06 millions de dollars (1,3 milliards FCFA) attribuée au Sénégal. Toutefois, ces coûts incluent des charges antérieures non justifiées par l’ancien opérateur du projet, Timis Corporation, ce qui remet en cause leur légitimité. Mazars conclut qu’en l’absence de documentation adéquate, ces dépenses ne peuvent être considérées comme récupérables. - Problèmes de justification des dépenses par Kosmos
Kosmos Energy a déclaré des dépenses de 171 987 dollars (environ 120 millions FCFA) pour la période 2014-2016. Cependant, l’audit pointe l’absence de documents justificatifs adéquats pour ces dépenses, se contentant de factures sans contrats ni preuves de livraison de biens ou services, rendant ainsi ces coûts non vérifiables et potentiellement non récupérables. - Refacturation de charges fiscales
Le rapport met également en évidence une refacturation de charges fiscales par le sous-traitant Eiffage Marine pour un montant de 12,06 millions de dollars (environ 7,5 milliards FCFA). Mazars estime que ces charges ne répondent pas aux critères de récupérabilité prévus par le contrat et devraient donc être exclues des coûts pétroliers récupérables. - Non-respect des règles de comptabilisation des devises
BP a également été critiquée pour ne pas avoir respecté les règles comptables relatives aux opérations en devises autres que le dollar, ce qui a entraîné une surestimation des coûts. Cette erreur a généré un surplus de coûts estimé à 194 346 dollars (121 millions FCFA), dont 50 % devraient être supportés par le Sénégal, soit environ 34 milliards FCFA. - Surévaluation des frais de siège
L’audit mentionne une surévaluation de 301 008 dollars (187,4 millions FCFA) des frais de siège imputés aux coûts pétroliers, ainsi que des écarts et insuffisances sur les pièces justificatives pour des montants respectifs de 30 829 dollars (19,1 millions FCFA) et 69 731 dollars (43,4 millions FCFA).
Ce rapport met en lumière des irrégularités qui, si elles sont confirmées, pourraient avoir un impact significatif sur les finances de l’État sénégalais et sur la transparence des opérations dans le secteur énergétique.